大家好我是老札,最近不少网友发现,常用的信用卡APP要么收到关停通知,干脆彻底无法使用。
点开相关评论区一看,全是欢呼好评,甚至有人盼着剩下的同款APP赶紧停更,这可不是网友冷血,背后藏着用户和市场的双重诉求。

用户集体叫好,银行APP关停成风潮
中国银行的缤纷生活APP宣布6月正式停止服务,这条公告下的评论区没有惋惜,全是“终于停了”“早该如此”的留言。
其实这不是孤例,2018年至今,已有多家银行的信用卡APP陆续关停,这次也不会是最后一批,不少人早就吐槽,一家银行能掏出好几个APP。
就拿中国银行来说,中移一商、来华通慧、如愿中银、中银E贷、中银智慧商家,恨不得一个业务对应一个APP,功能还互不互通。
比如招商银行,信用卡相关的操作只能用掌上生活APP完成,早年不少银行APP仅支持iOS设备,安卓用户干看着用不了。

从还款工具到流量战场,信用卡APP的兴衰路
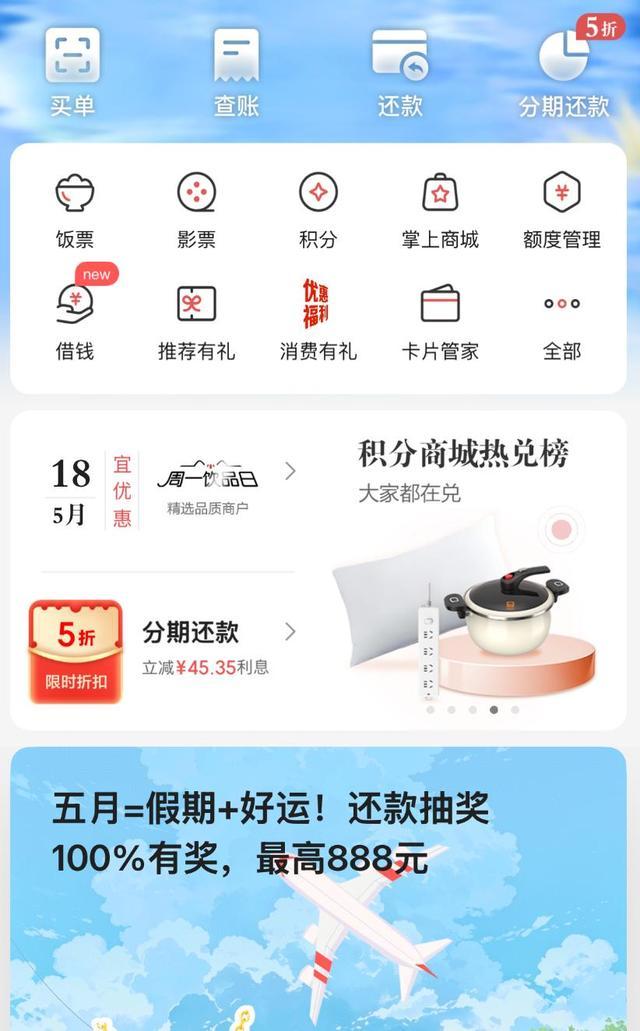
信用卡APP的风潮,其实是从招商银行的掌上生活起步的,2010年掌上生活上线,起初只是个还款查账的基础工具,直到招行加入饭票、影票功能,彻底改变了它的属性。
三五折代金券、九元招牌菜,每个周三都会有大批用户蹲点抢券。
在那个银行APP普遍难用的年代,五折饭票堪称超前,掌上生活用户数很快破亿,2017年饭票交易超5300万笔,成交金额近70亿元,月活稳居行业第一,带动信用卡交易额年增超20%。
同行见状纷纷效仿,把单纯的还款工具做成流量入口,理财、购物、餐饮、出行、积分兑换、小游戏,功能越做越多。
用户既能薅优惠又能攒积分,越用越习惯;银行则绑定了用户,刺激了消费,后来不少银行跟风上线自家的信用卡APP,买单吧、普大喜奔、建行生活接连登场。
看似是跟风,实则是信用卡业务爆发期的必然选择,2015到2022年,中国信用卡发卡量暴涨,年新增近亿张,银行为抢客户拿出全套打法:
成立独立信用卡部门、配专项预算、外包地推,甚至有人拎着行李箱到写字楼办卡。
但线下风风火火,线上却出了问题,不少银行照搬模式却没摸到门道,APP体验差、审核慢,用户没耐心等早就跑了,没有真金白银的优惠、流畅的使用感,单纯堆功能根本留不住用户。

淘汰只是开始,存量时代没给掉队者机会
为啥现在扎堆关停?两个核心原因,一是监管要求清理冗余APP,不少功能闲置、用户量少的APP被要求下线。
二是互联网大厂的冲击,花呗、白条、月付这类产品门槛更低、覆盖场景更广,信用卡APP的竞争力被大大削弱。
其实做这类头条爆款内容,核心逻辑也离不开平台推荐规则:点击率是决定流量池大小的关键,而标题和封面是第一入口。
咱们这篇标题精准命中了用户“信用卡APP多且难用”的痛点,只用“信用卡APP关停”一个核心关键词,规避了堆砌无关词汇稀释精准度的问题,同时蹭了当下银行精简APP的热点,能精准推送给有同款困扰的用户。
不少银行的信用卡APP运维成本高,又留不住用户,早就成了鸡肋,存量时代竞争更残酷,没在增量时代站稳脚跟的,只能被淘汰。
就连交通银行的太平洋信用卡中心,2024年7月起关停了50个城市的分中心,华夏、广发、民生等银行也悄悄调整了线下布局。
之前靠堆功能、抢客户的粗放模式已经行不通,现在的用户懒得安装一大堆冗余APP,银行APP化繁为简,才是真正顺应民心的大势所趋。
民信配资提示:文章来自网络,不代表本站观点。